← Vissza a szimulátorhoz (újságírói nézet)
Sajtósarok
A vagyonadó-szimulátor számai a 2026. október 6-án társadalmi egyeztetésre bocsátott törvénytervezetről, idézhető formában. Minden szám modellbecslés: sávval együtt idézd, ne tényként. Frissítve: 2026. október 11.
Idézhető megállapítások közepes vagyonbecslés, első teljes év
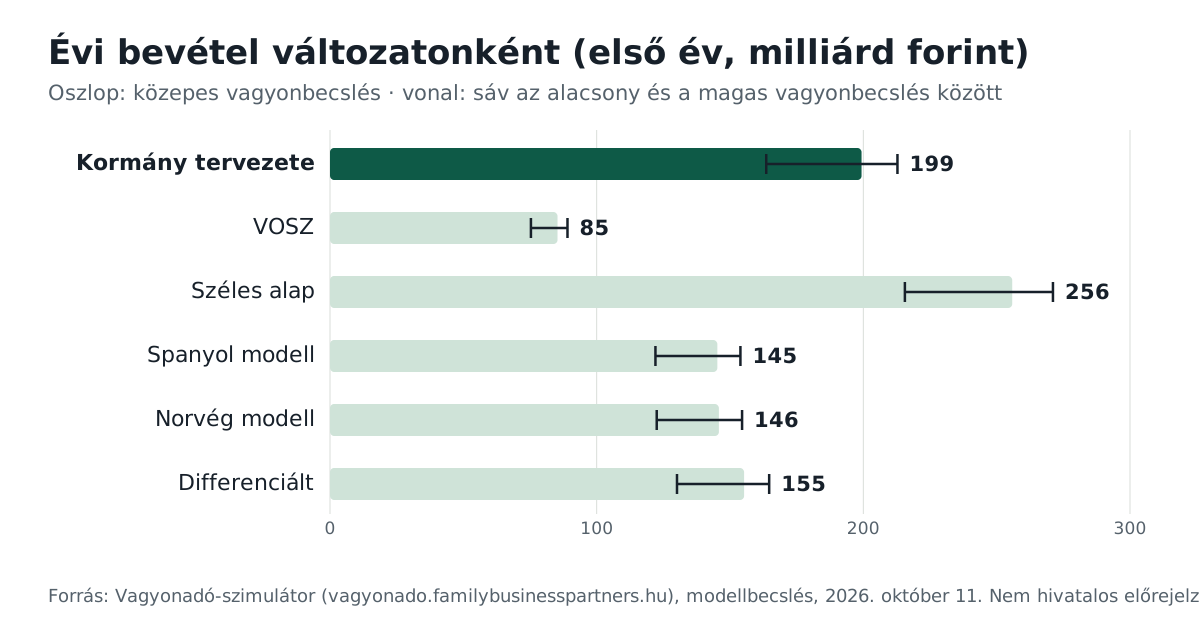
- A kormány tervezete a modell szerint évente kb. 199 milliárd forintot hozna; a vagyonbecsléstől függően 164–213 milliárdot. A kormány hatásvizsgálata évi kb. 200 milliárddal (800 milliárd négy évre) számol; a modell ennek 15 000 érintettjével, a svájci empíria szerinti elkerüléssel és a tervezet 9. § (2) szerinti adócsökkentéseivel számol. A 600 milliárdos nyilvános becslések piaci cégértékkel számolnak; piaci értékeléssel ez a modell kb. 256 milliárdot ad.
- A beszedés költségét levonva (az adóköteles vagyon 0,05%-a, központi becslés) a tervezet nettó kb. 170 milliárd forintot hozna évente.
- A tervezet kb. 15 000 embert érintene; a bevétel 19%-át kb. 36 ember, a 100 milliárd forint feletti vagyonok tulajdonosai adnák.
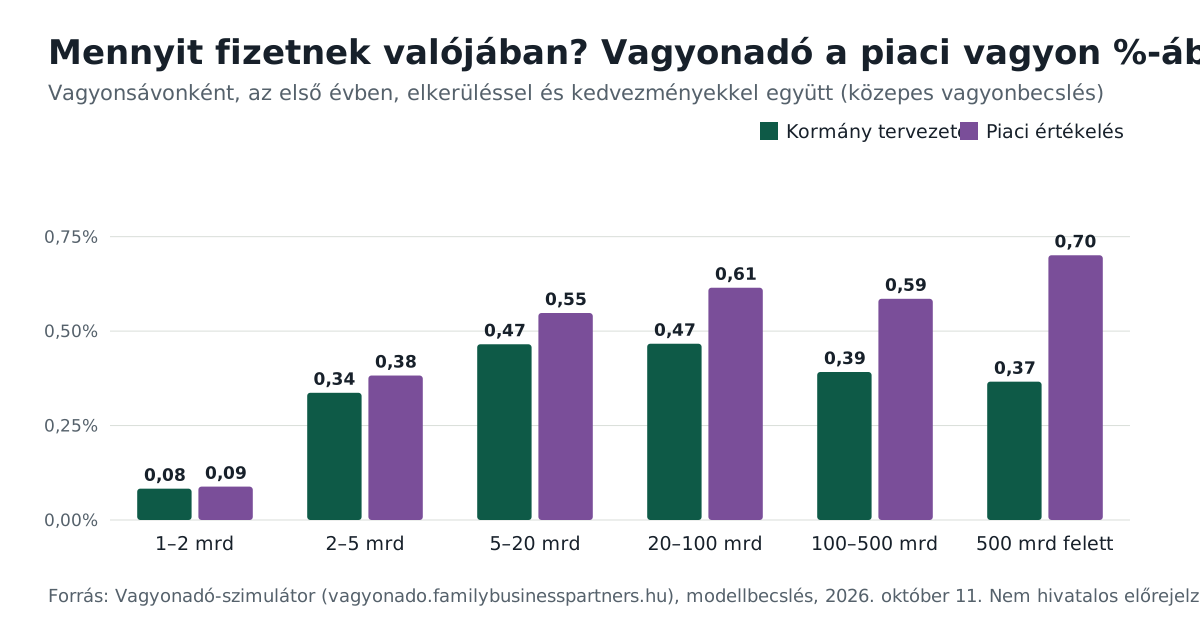
- A nagyobb vagyonok arányosan kevesebbet fizetnének: a 20–100 milliárdos vagyonok a piaci vagyonuk 0,47%-át, az 500 milliárd feletti vagyonok csak 0,37%-át. Ok: a tervezet képlete a cégértéket a saját tőke harmadára és az átlagos nyereség kb. 4,4-szeresére teszi, így a piacon ennél többet érő, jellemzően nagyobb cégeket a piaci értékük alatt méri.
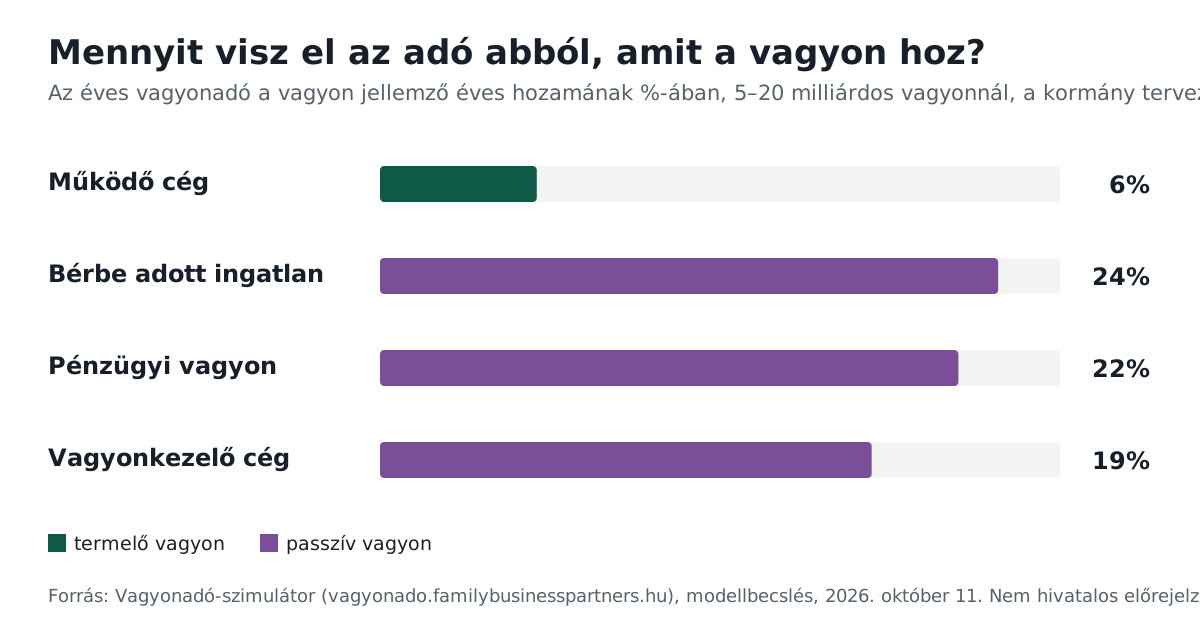
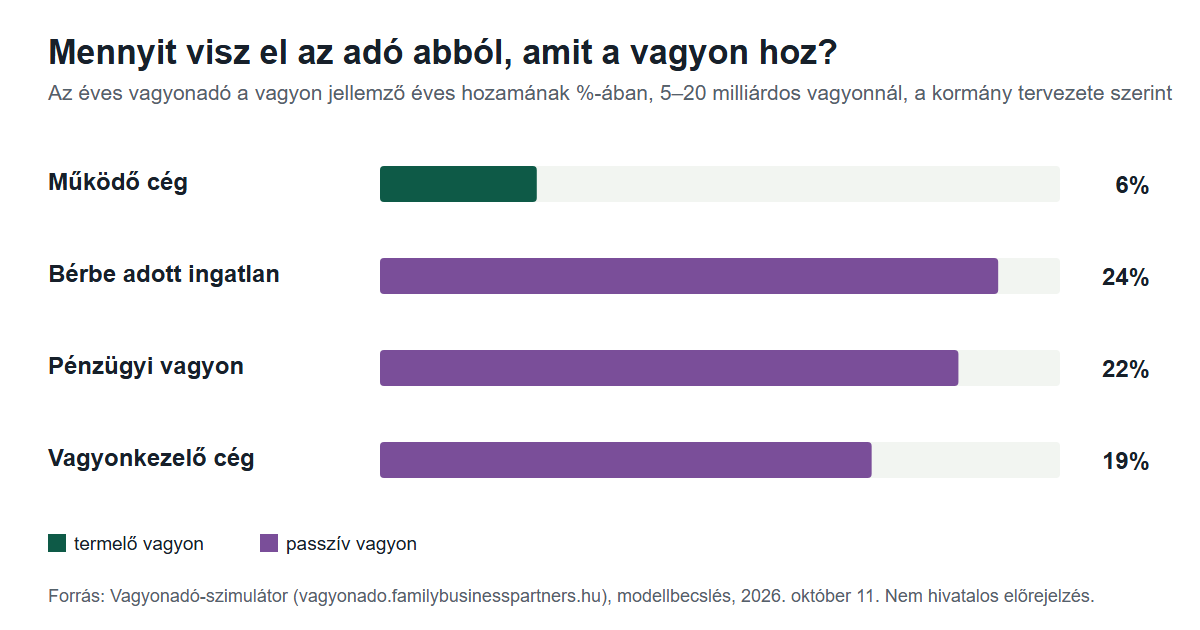
- A bérbe adott ingatlan tulajdonosa a hozama kb. 24%-át fizetné vagyonadóként, a működő cég tulajdonosa kb. 6%-át (5–20 milliárdos vagyonnál).
- Mintaeset: egy 20 milliárd forint értékű, nyereséges gyártó cég (évi 2,5 milliárd adózott eredmény) tulajdonosa a tervezet szerint évi kb. 168 M Ft vagyonadót fizetne, egy ugyancsak 20 milliárdos bérbe adott ingatlanportfólió tulajdonosa évi kb. 190 M Ft-ot.
- Egy eszközigényes családi gyártó cég tulajdonosa (mintacsalád: 6 milliárd forint saját tőke, 150 millió forint éves nyereség) évi kb. 21 M Ft vagyonadót fizetne, a nyereség 14,2%-át; osztalékból fizetve ehhez kb. 25 M Ft bruttó kivét kell.
- A „Differenciált” mintajavaslat (feltételekhez kötött családi cég 0,3%-os kulccsal) évente kb. 155 milliárd forintot hozna (130–165 milliárd), a családi gyártó cég ugyanott évi 6,4 M Ft-ot fizetne.
- A tervezet szerinti bevétel kb. 22 300 ember egy éves bruttó átlagkeresetének felel meg (KSH, 2026. július).
- Ugyanennyi bevétel osztalékadóból kb. 6,5 százalékpontos emeléssel (15% helyett 21,5%), általános lakásadóból lakásonként átlagosan évi kb. 43 200 forintból jönne be – ezek viszont vagyontól függetlenül sokakat terhelnének (Eurostat, MNB, KSH).
Forrásmegjelölés: „Vagyonadó-szimulátor (vagyonado.familybusinesspartners.hu), modellbecslés”. A szimulátor valós személyekről nem számol; a mintacsalád kitalált, tipikus eset.
Fogalmak a kész változatokhoz
- Széles alap (Gabriel Zucman logikája)
- Gabriel Zucman francia közgazdász, az EU Adóügyi Megfigyelőközpont alapító igazgatója. A G20 brazil elnökségének felkérésére 2024-ben azt javasolta, hogy a dollármilliárdosok évente legalább a vagyonuk 2%-át fizessék adóként. A logikája: a legnagyobb vagyonok jövedelme jellemzően a cégekben marad, így a jövedelemadók alig érik el; ezért a teljes vagyont kell piaci értéken adóztatni, a cégrészesedéssel együtt, kivételek nélkül. Franciaországban 100 millió euró feletti vagyonokra javasolták („Zucman-adó”): a Nemzetgyűlés 2025 februárjában elfogadta, a Szenátus elutasította. A szimulátor „Széles alap” változata csak ezt a logikát veszi át (piaci értékelés, kisebbségi kedvezmény nélkül), a kulcsok a tervezetéi: ez nem Zucman 2%-os javaslata.
- A Differenciált változat 11 adatvédelmi garanciája
-
- Az ingóságok (műtárgy, ékszer, jármű) csak értéksávban szerepelnek; tételesen csak ellenőrzéskor kérhetők.
- A családtagok vagyona csak összesítve szerepel.
- A készpénzre, aranyra és kriptoeszközre értékhatár van; ez alatt nem kell bevallani.
- Az adatok más hatóságnak nem adhatók át, csak az adó megállapítására használhatók.
- A tárolási időnek törvényi felső határa van; utána kötelező a törlés vagy az anonimizálás.
- Elkülönített, titkosított tárolás, szűk hozzáférési körrel.
- Hozzáférés-napló: az adózó láthatja, ki és mikor nézett bele az adataiba.
- A jogosulatlan megismerés és a kiszivárogtatás külön bűncselekmény.
- A vagyonértékelő szakértőket és az adatot szolgáltató cégeket is titoktartás köti.
- A szabályokat maga a törvény rögzíti, nem miniszteri rendelet.
- A bevezetés előtt független adatvédelmi hatásvizsgálat, a NAIH bevonásával.
Ábrák forrásmegjelöléssel átvehetők
Miért 199, és nem 200 vagy 300 milliárd? a legtöbbet kérdezett szám
A modell a tervezet hatásvizsgálatának 15 000 érintettjével és a Forbes-lista 36, 100 milliárd feletti vagyonával kalibrál. Ha senki nem reagálna az adóra, a tervezet évi kb. 313 milliárdot hozna. A különbséget az adja, mennyire csökkentik az érintettek a bevallott vagyonukat. Svájci adatok szerint 1 százalékpont kulcs 6 év alatt legalább 43%-kal változtatja a bevallott vagyont, ennek kb. negyede elköltözés (Brülhart et al., 2022). A modell az elköltözést külön kezeli (a tervezet 10 éves kiköltözési szabálya miatt), ezért az alapérték 43% × 76% ≈ 33%. A táblázat a tervezet 9. § (2) szerinti adócsökkentéseivel (szakértői díj, helyi adók, gépjárműadó; becslés) számol.
| Elkerülés (a bevallott vagyon csökkenése 1 százalékpontnyi átlagkulcs után) | 1. év | 4 év összesen |
|---|---|---|
| 8% – korábbi alapérték | 284 mrd | 1277 mrd |
| 23,7% – svájci: csak bevallási válasz | 231 mrd | 1032 mrd |
| 33% – svájci, elköltözés nélkül (alapérték) | 199 mrd | 892 mrd |
| 43% – svájci teljes hatás | 166 mrd | 742 mrd |
| A kormány hatásvizsgálata | kb. 200 mrd | 800 mrd |
A modell számítását független újraszámolás is ellenőrizte. A különbség a hatásvizsgálattól tehát nem számítási kérdés, hanem a viselkedési feltevésen múlik. A hatásvizsgálat részletes feltevései nem nyilvánosak.
A kész változatok egy táblázatban milliárd forint, közepes vagyonbecslés
| Változat | Bevétel, 1. év | Sáv | Nettó (a beszedés költsége után) | Cégtulajdonosi teher, a nyereség %-a | 100 beszedhető forintból elvész (3. év) | 10 év összesen |
|---|---|---|---|---|---|---|
| Kormány tervezete | 199 | 164–213 | 170 | 2,9% | 35 | 2785 |
| VOSZ | 85 | 75–89 | 62 | 1,3% | 26 | 1990 |
| Széles alap | 256 | 216–271 | 227 | 4,5% | 38 | 3529 |
| Spanyol modell | 145 | 122–154 | 122 | 0% (családi cég) | 36 | 2032 |
| Norvég modell | 146 | 123–155 | 123 | 2,1% | 35 | 2031 |
| Differenciált | 155 | 130–165 | 132 | 1,2% (családi cég) | 36 | 2224 |
A változatok leírása és minden feltevés: Hogyan számol a szimulátor? Bármelyik változat megnyitható és átállítható a szimulátorban.
Mit választanak a látogatók? élő, nem reprezentatív
Az adatok betöltése…
Beágyazás a cikkbe
Az alábbi kód az összefoglalót és a kész változatokat mutatja, egy linkkel a teljes szimulátorra.
Nézőpontonkénti linkek: gyors mód (nagyközönség) · Mennyit fizetne a családom? · döntéshozóknak · adótanácsadóknak
Módszertan röviden
- Jogszabályi alap: a 2026. október 6-i törvénytervezet (1 milliárd forint feletti nettó vagyon, 1%, 100 milliárd felett 1,5%; a tervezet cégértékelési képlete).
- Népesség: hat vagyonsávra bontott Pareto-eloszlás. A közepes becslés a tervezet hatásvizsgálatának 15 000 érintettjével számol (sáv: 10 000 a JVSZ–Opten, 17 000 a hatásvizsgálat összes adóalanya szerint); a 100 milliárd feletti létszám mindháromnál a Forbes 2026-os listájához (36 fő) igazítva. Ez kb. 58 000 milliárd forint piaci vagyont jelent (sáv: 46 000–63 000).
- Viselkedés: alulértékelés és elkerülés (alapérték: a svájci empíria elköltözés nélküli része, Brülhart et al., 2022), átcsomagolás, elvándorlás (a kiköltözési szabály lejárta után).
- Nettó hatás: a beszedés költsége az adóköteles vagyon 0,05%-a (Burgherr, Fiscal Studies, 2021, központi becslés).
- A modell nagyságrendi becslés, minden feltevése nyilvános és átállítható: részletes módszertan.